אנו משתמשים בקובצי Cookie כדי להעניק לך את החוויה הטובה ביותר באתר שלנו. המשך גלישה באתר מהווה הסכמה לשימוש זה. למידע נוסף ניתן לעיין במדיניות הפרטיות.
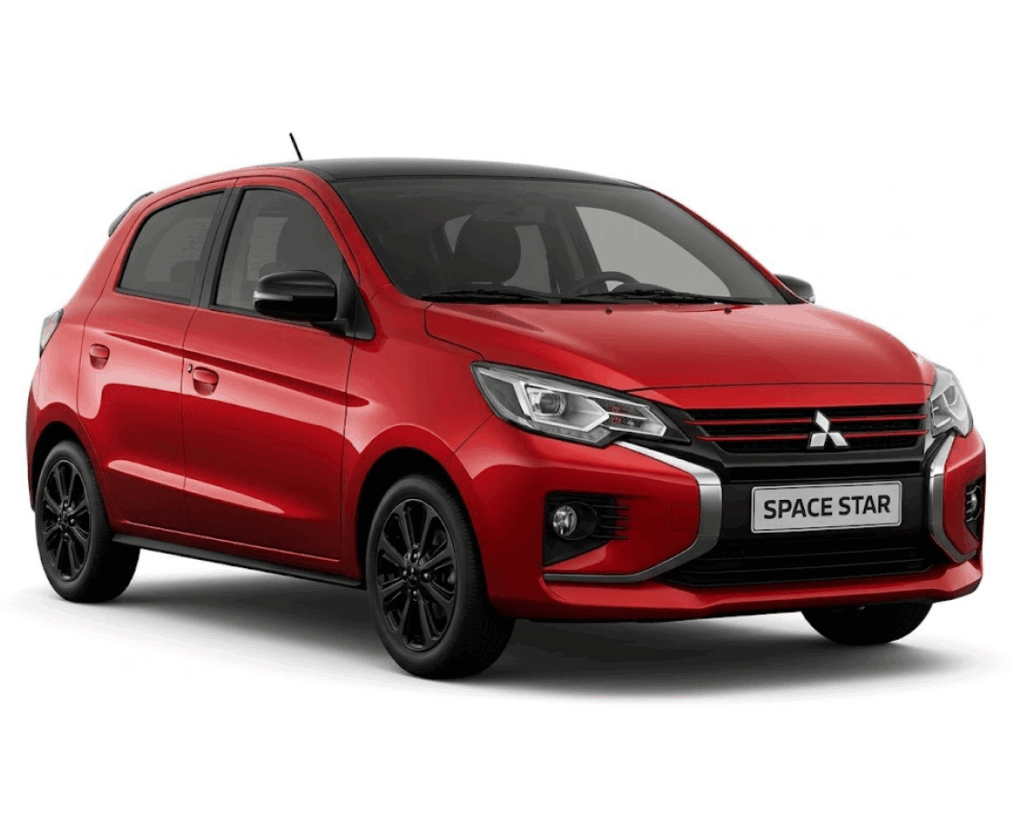
גם כשמדובר באותו הרכב, הצעות ביטוח שונות עשויות לכלול תנאי כיסוי שונים. בעמוד זה תוכלו לקבל תמונה ברורה של הבדלי הכיסוי שחשוב להכיר עבור המיצובישי שלכם, וכן להשוות בין הצעות ביטוח של חברות הביטוח המובילות בשוק - לחיסכון של אלפי שקלים בתוך 2 דק’.
תהליך חינמי, קצר וללא התחייבות


אפשרויות בחירת המוסך וסוג החלפים בתיקון
היקף הכיסוי למערכת ההיברידית ולרכיבי הבטיחות
שירותי הסיוע בדרך והתנאים לקבלת רכב חליפי
תנאי הפיצוי על גניבה ופגיעה בשווי הרכב
כשמשווים ביטוח למיצובישי, חשוב להבין היכן יתקנו את הרכב במקרה של תאונה או נזק. כדאי לבדוק האם מרכזי השירות המורשים של מיצובישי כלולים ברשימת מוסכי ההסדר, והאם הביטוח כולל התחייבות לשימוש בחלפים מקוריים. מרכז שירות מורשה אינו בהכרח מוסך הסדר של חברת הביטוח, ולכן חשוב להבחין בין הדברים.
בחירת המוסך יכולה להשפיע גם על הסכום שתשלמו עבור התיקון. כדאי לברר מראש האם ניתן לבחור במוסך שאינו בהסדר ומה יהיה ההבדל בהשתתפות העצמית, כדי שתוכלו להשוות את ההצעות גם לפי אפשרויות התיקון והעלות שלהן.
בביטוח למיצובישי, כדאי לבדוק שהכיסוי מתאים למערכות שמותקנות ברכב שלכם. בחלק מהדגמים החדשים יש הנעה היברידית מתונה: מערכת חשמלית קטנה עוזרת למנוע הבנזין. יש בה רכיבים שלא קיימים ברכב בנזין רגיל, ולכן חשוב להבין אם נזק להם בעקבות תאונה מכוסה בביטוח.
לצד המערכת ההיברידית, כדאי לבדוק גם את הכיסוי לחיישנים, למצלמות ולמערכות הבטיחות שברכב. כך תוכלו לדעת מראש אם התיקון המכוסה כולל גם אותן, ואילו מגבלות עשויות להשאיר חלק מההוצאה עליכם.
כשמשווים ביטוח למיצובישי, חשוב להתייחס גם לשירותים שיעזרו לכם בזמן תקלה או תאונה. כדאי לבדוק מה כלול בשירותי הדרך, האם הם זמינים 24/7 והאם נדרש תשלום נוסף עבור חלק מהם. בשירות הגרירה חשוב להבין מה כלול ומהן המגבלות, למשל לגבי יעד הגרירה.
רכב חליפי יכול לעזור לכם להמשיך בנסיעות היומיומיות כשהרכב אינו זמין. לכן כדאי לברר אם הוא ניתן בעקבות תאונה, גניבה או טוטאל-לוס, ממתי אפשר לקבל אותו ולכמה זמן. התנאים האלה מאפשרים להשוות גם את השירות שתקבלו, ולא רק את המחיר.
כשמשווים ביטוח למיצובישי, חשוב להבין כיצד ייקבע הפיצוי אם הרכב ייגנב או ייפגע באופן קשה. דגם נפוץ של מיצובישי מופיע ברשימת הרכבים הנגנבים בישראל, ולכן כדאי לשים לב לתנאי הכיסוי לגניבה: לפי איזה שווי יחושב הפיצוי, והאם הכיסוי מותנה בהתקנה ובהפעלה של אמצעי מיגון מסוימים.
במקרה של נזק חמור, כדאי להבין מאיזה רף נזק הרכב נחשב טוטאל-לוס, כלומר אובדן גמור שבו אינו חוזר לשימוש. חשוב לבדוק גם אם מוצעות הרחבות כמו "חדש תמורת ישן" ומה התנאים לקבלת הפיצוי המוגדל. אם הרכב עובר תיקון, שוויו עדיין עלול להיפגע בעקבות התאונה, ולכן כדאי לברר מה כולל הפיצוי על ירידת ערך. כיסוי עלות התיקון ופיצוי על הפגיעה בשווי הרכב הם דברים שונים.
אנחנו בבסטי מאמינים שהשוואת ביטוח רכב באינטרנט צריכה להיעשות באופן שקוף ומבלי אינטרסים חבויים. אצלנו כל המידע מוצג בשפה קלה, עניינית ונוחה מאוד להבנה.
בסטי הוא מנוע דיגיטלי שמאפשר לך להתמצא בקלילות בתוך עולמות הביטוח ולמצוא עבורך את הביטוח שיהיה תפור למידותיך במחיר המשתלם ביותר.
בסטי מייעל לכם את הזמן ומאגד
את כל ההצעות במקום אחד.
כך תוכלו לבצע השוואת מחירים בפשטות, ומינימום מאמץ
וזמן מצידכם!
01
רק שאלות שיעזרו לנו לתת לך את ההצעות הכי טובות, ללא עלות וללא התחייבות
02
לפני שתספיקו להכין קפה - כבר נמצא את ההצעה המשתלמת ביותר
03
משווים בין מחירים, כיסויים והטבות ומתחילים לחסוך!
ביטוח מקיף למיצובישי נע בהערכה כללית סביב 3,500-6,000 ₪ בשנה, ובדגמים יקרים יותר או בפרופילי נהג מסוימים המחיר עשוי להיות גבוה יותר. המחיר הסופי נקבע לפי שילוב של דגם הרכב ושוויו, היקף הכיסוי, גובה ההשתתפות העצמית, אמצעי מיגון ופרופיל הנהגים. גם עלויות התיקון והחלפים ורמת הסיכון לגניבה של הדגם עשויות להשפיע על הפרמיה.
הדרך הטובה ביותר לדעת כמה תשלמו בפועל היא להשוות בין מספר הצעות ביטוח עבור דגם הרכב שבבעלותכם - כשבבסטי תוכלו לעשות זאת במקום אחד, מול כמה חברות ביטוח בפשטות ובמינימום מאמץ.
כמו בכל רכב, ביטוח חובה הוא הביטוח היחיד שנדרש על פי חוק ומכסה נזקי גוף בלבד. מעבר לכך ניתן לבחור בביטוח צד ג', שמכסה נזקי רכוש שנגרמו לאחרים, או בביטוח מקיף שמעניק כיסוי רחב יותר וכולל גם נזקים לרכב שלכם, כמו תאונה, גניבה, שריפה ונזקי טבע. ברכב חדש או בעל שווי משמעותי, ברוב המקרים נמליץ לשלב לצד ביטוח החובה גם ביטוח מקיף, על מנת לקבל את מעטפת הכיסויים הרחבה ביותר לרכבכם.
כן. מחיר הביטוח יכול להשתנות בין דגמי מיצובישי וגם בין גרסאות שונות של אותו דגם. בדרך כלל, ככל ששווי הרכב גבוה יותר ועלויות התיקון והחלפים יקרות יותר, כך גם מחיר הביטוח יהיה גבוה יותר. לכן, למשל, ביטוח למיצובישי ספייס סטאר עשוי להיות זול יותר מביטוח למיצובישי אאוטלנדר, אבל המחיר בפועל תלוי גם בשנתון, בגרסה, בפרופיל הנהגים וברמת הסיכון לגניבה של הדגם.
בבסטי ניתן להשוות הצעות ביטוח למגוון רחב של דגמי מיצובישי, בהם ספייס סטאר, אטראז', לנסר, ASX, אקליפס קרוס ואאוטלנדר, וכן לדגמים ולגרסאות נוספות בהתאם לשנתון ולרכב שבבעלותכם. במהלך ההשוואה מזינים את פרטי הרכב והנהגים, ומקבלים את ההצעות הרלוונטיות לדגם ולגרסה הספציפיים שלכם - כך שתוכלו להשוות ביניהן ולבחור בהצעה המתאימה יותר עבורכם.
בביטוח מקיף למיצובישי היברידית, המערכת ההיברידית והרכיבים החשמליים מכוסים לרוב במקרה של נזק מתאונה, גניבה, שריפה או נזקי טבע. בחלק מהדגמים החדשים מדובר במערכת היברידית מתונה, שבה מנוע חשמלי קטן מסייע למנוע הבנזין. תקלה טכנית, בלאי וירידת קיבולת אינם נחשבים בדרך כלל לאירוע ביטוחי, והמענה להם עשוי להגיע במסגרת אחריות היצרן או השירות הרלוונטי. היקף הכיסוי משתנה בין פוליסות, ולכן כדאי לבדוק מראש מה כלול בו.
רכבי מיצובישי מבוטחים על ידי מגוון רחב של חברות ביטוח בישראל, כאשר המחיר, הכיסויים והתנאים עשויים להשתנות בין חברה לחברה ובהתאם לדגם ולפרופיל הנהגים. לצד הפוליסות הרגילות קיימות גם תוכניות ביטוח ייעודיות. כלמוביל ביטוח, סוכנות הביטוח של יבואנית מיצובישי, מציעה לרוכשי מיצובישי חדשה, בשיתוף חברות ביטוח מובילות, תוכנית הכוללת תיקון במרכז שירות מורשה של כלמוביל, חלפים מקוריים וחדשים ב-3 השנים הראשונות לפחות ושירותי דרך וגרירה מורחבים, בהתאם לתנאי הפוליסה וכתבי השירות.
גם כשבוחנים תוכנית ביטוח ייעודית, כדאי לבדוק אותה לצד הצעות נוספות. בבסטי תוכלו להשוות בין מגוון הצעות ביטוח נוספות הזמינות עבורכם ולבדוק איזו מהן מציעה את השילוב המתאים ביותר בין מחיר משתלם, כיסוי מתאים ותנאים נוחים.
היבואנית הרשמית של רכבי מיצובישי בישראל היא כלמוביל, המפעילה רשת מרכזי שירות מורשים בפריסה ארצית. הרשימה המלאה מפורסמת באתר הרשמי של כלמוביל. לפני סגירת פוליסה כדאי לבדוק שמרכז השירות שבו תרצו לטפל ברכב כלול גם ברשימת מוסכי ההסדר של חברת הביטוח.
כשמשווים ביטוח למיצובישי, ההצעה עם המחיר הנמוך ביותר לא תמיד תהיה גם המשתלמת ביותר. חשוב להשוות לא רק את המחיר שמופיע בהצעה אלא גם את מה שמקבלים תמורתו. השתתפות עצמית גבוהה, כיסוי מצומצם או תנאי תיקון פחות מתאימים יכולים להפוך הצעה שנראית זולה לפחות משתלמת במקרה שתצטרכו להפעיל את הביטוח. בדגמים היברידיים כדאי לבדוק גם את הכיסוי למערכת ההיברידית ולרכיבים החשמליים.
בבסטי תוכלו להשוות כמה הצעות ביטוח למיצובישי במקום אחד, לראות בצורה ברורה את המחיר לצד הכיסויים והתנאים החשובים, ולבחור את ההצעה שנותנת לכם את התמורה הטובה ביותר - בלי לשלם יותר ממה שצריך ובלי להתפשר על הכיסוי שחשוב לכם.